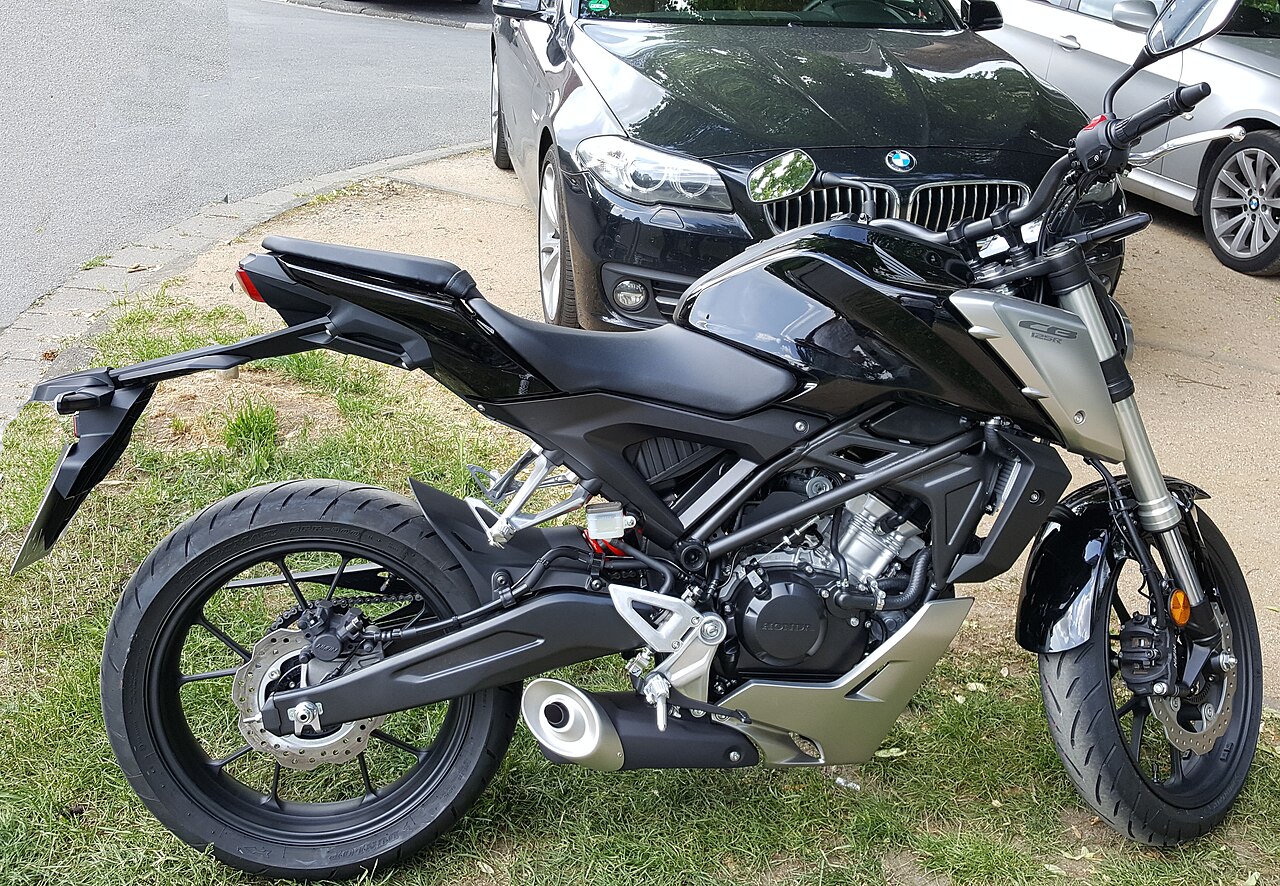
Si haces 60 km cada jornada, una 125 puede quitarle muchos kilómetros al coche. Pero hay una trampa habitual: comparar solo el precio de la gasolina. Vamos a hacer las cuentas con números que puedas cambiar por los tuyos, sin fingir que hemos probado una moto concreta.
El punto de partida es sencillo: 60 km por día, 22 días de trabajo al mes y gasolina a 1,80 €/l. Eso suma 1.320 km mensuales. Para el ejemplo usamos 2,5 l/100 km en la moto y 6 l/100 km en el coche. Son consumos supuestos, no cifras garantizadas.
| Concepto | Moto 125 | Coche |
|---|---|---|
| Consumo supuesto | 2,5 l/100 km | 6 l/100 km |
| Litros al mes | 33 l | 79,2 l |
| Gasolina a 1,80 €/l | 59,40 € | 142,56 € |
| Diferencia de combustible | 83,16 € menos | Referencia |
La gasolina: unos 83 € menos al mes
La 125 gastaría 33 litros: 1.320 × 2,5 ÷ 100. A 1,80 €, serían 59,40 €. El coche consumiría 79,2 litros, que son 142,56 €. La diferencia es de 83,16 € al mes o 997,92 € en doce meses iguales. Hasta aquí, la moto gana con claridad; pero todavía no hemos pagado el resto.
El gasto que suele olvidarse
Si ya tienes el coche y compras una moto adicional, el seguro de la moto es un gasto nuevo. Supongamos 240 € al año: 20 € al mes. Reserva también dinero para aceite, neumáticos, frenos y transmisión. Como ejercicio, 0,03 €/km equivalen a 39,60 € mensuales; con 0,05 €/km serían 66 €. No son tarifas universales ni presupuestos de taller: son dos escenarios para que la cuenta no dé un ahorro falso.
Con el escenario de 0,03 €/km, la gasolina ahorrada menos seguro y esa reserva deja 23,56 € al mes. Con 0,05 €/km, queda un resultado ligeramente negativo: −2,84 €. No hemos incluido impuesto, equipo, depreciación ni la compra de la moto. Tampoco hemos contado el menor desgaste del coche. Por eso ninguna de esas dos cifras es «tu ahorro»: son señales de qué datos debes conseguir.
¿Y el coche con límite de kilómetros?
Si tienes un contrato con penalización por exceso de kilometraje, quitarle 1.320 km al coche al mes puede tener otro valor. Por ejemplo, una penalización contractual de 0,06 €/km representaría 79,20 € por esos kilómetros si realmente acabasen por encima del límite. Si no ibas a superarlo, ese importe es cero. No lo sumes automáticamente al ahorro; revisa la proyección de kilómetros hasta el final del contrato y la letra de tu acuerdo.
Lo que cambiaría la decisión
Una 125 usada de 1.200 € no cuesta solo 1.200 €. Hay que sumar transferencia, seguro, casco, guantes, posible revisión y reparaciones pendientes. Una nueva puede aportar garantía, pero añade depreciación y quizá financiación. Si ahorraras 25 € mensuales después de gastos corrientes, recuperar 1.500 € de desembolso inicial llevaría 60 meses; si el ahorro fuese 80 €, serían menos de 19 meses. Ninguna división sustituye una inspección de la moto y presupuestos reales.
La ruta también manda. Sesenta kilómetros de ciudad no son sesenta kilómetros de autovía. Comprueba velocidades, viento, lluvia, luz, posibilidad de aparcar y si tu espalda y manos llegan descansadas al destino. Antes de comprar, cotiza seguro con tu perfil, anota el mantenimiento del modelo concreto y pide una prueba cuando sea posible. Un equipo que no te pones porque incomoda termina siendo una falsa economía.
Mi conclusión con estos números
Solo por gasolina, sí: la diferencia ilustrativa ronda 83 € al mes. Como decisión de compra, todavía no: seguro y mantenimiento pueden consumir gran parte de esa diferencia. La moto tiene más sentido si además reduce kilómetros caros del coche, ahorra tiempo y te encaja de verdad en el trayecto. Si ya tienes una 125 pagada, la cuenta cambia mucho; si vas a financiarla, puede cambiar en sentido contrario.
Método: kilómetros mensuales × consumo ÷ 100 × precio del litro; seguro anual ÷ 12; mantenimiento estimado por kilómetro × kilómetros mensuales. Los datos de consumo, precio y reserva son supuestos explícitos. Sustitúyelos por tus recibos, cotizaciones y manual del modelo elegido antes de tomar una decisión. No se ha realizado una prueba instrumentada de la moto fotografiada.